



Tin liên quan
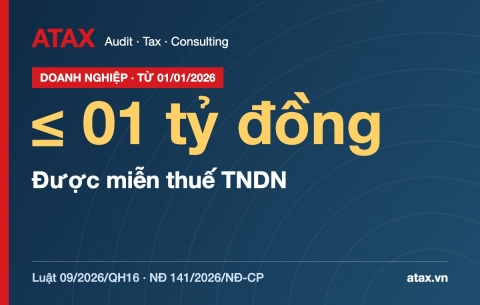

Doanh nghiệp doanh thu từ 01 tỷ đồng trở xuống được miễn thuế TNDN từ 2026: cách xác định và lưu ý
Lần đầu tiên, doanh nghiệp siêu nhỏ có tổng doanh thu năm từ 01 tỷ đồng trở xuống được miễn thuế thu nhập doanh nghiệp (TNDN). Cơ sở là Điều 3 Luật số 09/2026/QH16 (bổ sung khoản 14a Điều 4 Luật Thuế TNDN) và Điều 2 Nghị định số 141/2026/NĐ-CP (bổ sung khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP). Quy định áp dụng từ ngày 01/01/2026.
Dưới đây ATAX phân tích cách xác định doanh thu, các trường hợp đặc biệt và những điểm doanh nghiệp cần lưu ý để không áp dụng sai.
1. Ai được miễn thuế?
Theo khoản 14a Điều 4 Luật Thuế TNDN (bổ sung bởi Luật 09/2026/QH16), thu nhập của doanh nghiệp, tổ chức được thành lập theo quy định của pháp luật Việt Nam có tổng doanh thu năm từ mức Chính phủ quy định trở xuống được miễn thuế TNDN. Nghị định 141/2026/NĐ-CP xác định mức này là 01 tỷ đồng.
Đây là miễn thuế theo đối tượng thu nhập (thu nhập được miễn thuế), không phải ưu đãi theo dự án đầu tư, nên doanh nghiệp không cần đăng ký dự án hay đáp ứng điều kiện ngành nghề, địa bàn.
2. “Tổng doanh thu năm” được tính như thế nào?
Điểm a khoản 15 Điều 4 Nghị định 320/2025/NĐ-CP (bổ sung bởi NĐ 141/2026) quy định tổng doanh thu năm làm căn cứ xác định miễn thuế gồm:
- Doanh thu bán hàng, cung cấp dịch vụ (không bao gồm các khoản giảm trừ doanh thu);
- Doanh thu hoạt động tài chính;
- Thu nhập khác.
Số liệu lấy trên Phụ lục kết quả hoạt động sản xuất, kinh doanh kèm tờ khai quyết toán thuế TNDN của kỳ tính thuế năm trước liền kề. Như vậy, việc được miễn thuế năm nay phụ thuộc vào doanh thu đã quyết toán của năm trước.
| Tình huống | Cách xác định |
| Năm trước hoạt động đủ 12 tháng | Tổng doanh thu trên Phụ lục kết quả kinh doanh của tờ khai quyết toán năm trước |
| Năm trước hoạt động dưới 12 tháng | Doanh thu thực tế ÷ số tháng thực tế hoạt động × 12 (tháng thành lập, chuyển đổi, sáp nhập… được tính đủ tháng) |
| Doanh nghiệp mới thành lập trong năm | Dự kiến doanh thu không quá 01 tỷ đồng thì không phải tạm nộp thuế TNDN |
Ví dụ: Công ty A thành lập tháng 9/2025, doanh thu từ tháng 9 đến 12/2025 là 400 triệu đồng. Số tháng hoạt động tính đủ là 4 tháng. Doanh thu quy năm = 400 triệu ÷ 4 × 12 = 1,2 tỷ đồng, vượt 01 tỷ đồng, nên năm 2026 Công ty A không thuộc diện miễn thuế theo quy định này.
3. Doanh nghiệp mới thành lập: không phải tạm nộp, không bị tính chậm nộp
Theo điểm c khoản 15, doanh nghiệp mới thành lập trong kỳ tính thuế, dự kiến tổng doanh thu không quá 01 tỷ đồng thì không phải tạm nộp thuế TNDN. Kết thúc kỳ tính thuế, nếu doanh thu thực tế vượt 01 tỷ đồng, doanh nghiệp kê khai, quyết toán thuế TNDN theo quy định và không phải tính tiền chậm nộp.
4. Trường hợp KHÔNG được áp dụng: công ty con, công ty có quan hệ liên kết
Điểm d khoản 15 loại trừ doanh nghiệp là công ty con hoặc công ty có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không phải là doanh nghiệp đáp ứng điều kiện miễn thuế. Quy định này nhằm ngăn việc tách nhỏ doanh nghiệp để hưởng miễn thuế. Doanh nghiệp thuộc tập đoàn, có công ty mẹ hoặc bên liên kết quy mô lớn cần rà soát kỹ trước khi áp dụng.
5. Quy định chuyển tiếp năm 2026
- Đã tạm nộp quý I/2026: doanh nghiệp đáp ứng điều kiện thì không phải tạm nộp các quý tiếp theo; số đã nộp thừa được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ theo pháp luật quản lý thuế (khoản 2 Điều 4 NĐ 141/2026).
- Kỳ tính thuế năm 2025 kết thúc sau 01/01/2026 (năm tài chính khác năm dương lịch): được miễn thuế cho phần thời gian từ 01/01/2026 đến hết kỳ tính thuế 2025. Số thuế được miễn = tổng thuế TNDN phải nộp năm 2025 ÷ 12 (hoặc số tháng thực tế hoạt động nếu thành lập trong năm 2025) × số tháng thuộc năm dương lịch 2026 (khoản 3 Điều 4 NĐ 141/2026).
Lưu ý cho doanh nghiệp
- Doanh thu xét miễn thuế bao gồm cả doanh thu tài chính và thu nhập khác, không chỉ doanh thu bán hàng.
- Căn cứ là số liệu quyết toán năm trước: số liệu quyết toán sai có thể dẫn đến áp dụng miễn thuế sai và bị truy thu.
- Doanh nghiệp có quan hệ liên kết cần đối chiếu với quy định về giao dịch liên kết trước khi áp dụng.
- Được miễn thuế vẫn phải thực hiện đầy đủ chế độ kế toán, lập báo cáo tài chính và quyết toán thuế theo quy định.
Câu hỏi thường gặp
Doanh nghiệp có doanh thu đúng 01 tỷ đồng có được miễn thuế TNDN không?
Có. Quy định áp dụng cho tổng doanh thu năm “từ 01 tỷ đồng trở xuống”.
Năm 2025 doanh thu 900 triệu, năm 2026 doanh thu tăng lên 1,5 tỷ thì sao?
Theo điểm a khoản 15, căn cứ xác định miễn thuế là tổng doanh thu của kỳ tính thuế năm trước liền kề. Vì vậy việc miễn thuế năm 2026 xét theo doanh thu năm 2025. Doanh nghiệp nên đối chiếu thêm hướng dẫn chi tiết của Bộ Tài chính và cơ quan thuế quản lý khi áp dụng.
Hộ kinh doanh có áp dụng quy định này không?
Không. Quy định miễn thuế TNDN dành cho doanh nghiệp, tổ chức. Hộ, cá nhân kinh doanh áp dụng ngưỡng riêng về thuế GTGT, TNCN. Xem thêm: Hộ kinh doanh doanh thu từ 01 tỷ đồng trở xuống không phải nộp thuế GTGT, TNCN từ 2026.
Xem toàn văn: Luật 09/2026/QH16 sửa đổi Luật Thuế TNCN, GTGT, TNDN và Thuế tiêu thụ đặc biệt.
Doanh nghiệp cần rà soát điều kiện miễn thuế TNDN, quyết toán thuế hoặc xử lý số thuế đã tạm nộp, vui lòng liên hệ ATAX (atax.vn) để được hỗ trợ.
Tin liên quan


